신생아 특례 전세대출 2026
신생아 특례 버팀목대출은 대출접수일 기준 2년 안에 출산하거나 입양한 무주택 세대주에게 연 1.3~4.3% 특례금리로 최대 2.4억원의 전세자금을 빌려주는 주택도시기금 대출입니다. 특례금리는 기본 4년이며 추가로 아이를 낳으면 1명당 4년씩 최장 12년까지 늘어납니다.
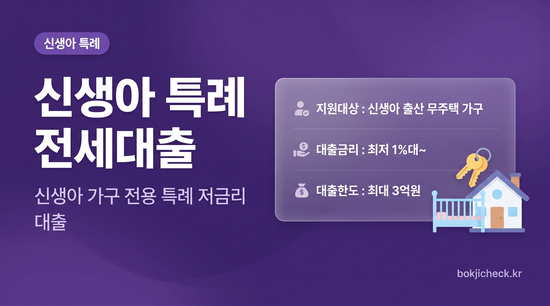
신생아 특례 전세대출 핵심 조건
신생아 특례 버팀목대출은 대출접수일 기준 2년 안에 아이를 낳거나 입양한 무주택 세대주에게 주택도시기금이 특례금리로 전세자금을 빌려주는 상품입니다. 2023년 1월 1일 이후 태어난 아이부터 해당하고, 혼인신고를 하지 않은 부모도 신청할 수 있습니다. 2025년 6월 28일 이후 계약부터 한도는 3억원에서 2.4억원으로 줄었습니다.
| 항목 | 기준 |
|---|---|
| 출산 요건 | 대출접수일 기준 2년 내 출산(2023.1.1. 이후 출생아), 입양은 접수일 기준 만 2세 미만, 태아는 제외 |
| 세대·주택 | 민법상 성년인 세대주, 세대원 전원 무주택(미혼 부모는 가족관계증명서상 부모 포함) |
| 소득 | 부부합산 연소득 1.3억원 이하, 맞벌이는 2억원 이하(부부 각각 1.3억원 이하) |
| 순자산 | 부부합산 3.45억원 이하 |
| 보증금 상한 | 수도권 5억원, 수도권 외 4억원 |
| 면적 | 전용 85㎡ 이하(수도권 외 읍·면 100㎡), 주거용 오피스텔 85㎡ 이하 |
| 한도 | 2.4억원 이내, 보증금의 80% 이내(2025.6.27. 이전 계약 3억원) |
| 특례 기간 | 기본 4년, 2년 내 추가 출산 1명당 4년 연장, 최장 12년 |
| 대출 기간 | 2년 단위 최장 12년, 이후 미성년 자녀 1명당 2년 추가(최장 20년) |
소득·보증금별 특례금리표
특례금리는 부부합산 연소득과 임차보증금에 따라 연 1.3~4.3%로 정해집니다. 아래는 수도권 기준이며, 주택이 지방에 있으면 각 칸에서 0.2%p 낮아집니다. 2025년 3월 24일 신규 접수분부터 수도권·지방 금리를 따로 적용하고 있습니다.
| 연소득 \ 보증금 | 5천만원 이하 | 5천만~1억원 | 1억~1.5억원 | 1.5억원 초과 |
|---|---|---|---|---|
| 2천만원 이하 | 1.30% | 1.40% | 1.50% | 1.60% |
| 2천만~4천만원 | 1.60% | 1.70% | 1.80% | 1.90% |
| 4천만~6천만원 | 1.90% | 2.00% | 2.10% | 2.20% |
| 6천만~7.5천만원 | 2.20% | 2.30% | 2.40% | 2.50% |
| 7.5천만~1억원 | 2.55% | 2.65% | 2.75% | 2.85% |
| 1억~1.3억원 | 2.90% | 3.00% | 3.10% | 3.20% |
| (맞벌이) 1.3억~1.5억원 | 3.25% | 3.35% | 3.45% | 3.55% |
| (맞벌이) 1.5억~1.7억원 | 3.60% | 3.70% | 3.80% | 3.90% |
| (맞벌이) 1.7억~2억원 | 4.00% | 4.10% | 4.20% | 4.30% |
| 우대 항목 | 우대 폭 | 적용 기간 |
|---|---|---|
| 대출접수일 기준 2년 내 추가 출산 자녀 | 1명당 0.2%p | 1명당 최대 4년, 최장 12년 |
| 출생 후 2년이 지난 미성년 자녀 | 1명당 0.1%p | 실행일부터 최대 4년 |
| 대출 신청액이 산정 한도의 30% 이하 | 0.2%p | 최대 4년 |
| 부동산 전자계약(2026.12.31. 접수분까지) | 0.1%p | 최초 대출기간 1회 |
특례 기간이 끝난 뒤 금리
특례금리는 기본 4년이고, 그 뒤에는 대출 신청 때 산정한 부부합산 연소득에 따라 금리가 바뀝니다. 일반 버팀목 금리로 바로 바뀌는 것이 아니므로 장기 계획을 세울 때 아래 기준을 알아 두는 것이 좋습니다.
| 신청 당시 연소득 | 특례 종료 후 금리 |
|---|---|
| 7.5천만원 이하 | 기존 특례금리 + (대출접수일 기준 신혼부부 버팀목 최저 기본금리 − 특례 최저 기본금리) |
| 7.5천만원 초과 | 한국은행 예금은행 전세자금대출 금리와 은행연합회 고시 수탁은행 전세대출 최저금리 중 가장 낮은 값(하한 있음) |
현재 신혼부부 버팀목 최저 기본금리는 1.9%, 특례 최저 기본금리는 1.3%이므로 차이는 0.6%p입니다. 예를 들어 특례금리 2.20%를 받던 가구는 특례가 끝나면 2.20% + 0.6%p = 2.80%가 됩니다. 7.5천만원을 넘는 가구는 시중 전세대출 금리에 연동되며, 연소득 1.3억원 이하는 7.5천만원 이하 종료 후 금리의 최고금리, 1.3억원 초과는 기존 특례금리 + 0.2%p가 하한입니다.
월 이자 계산 예시
아래는 보증기관 한도가 충분하다고 가정한 단순 계산(대출금 × 연금리 ÷ 12)입니다.
| 상황 | 대출액 | 금리 | 계산 | 월 이자 |
|---|---|---|---|---|
| 서울, 보증금 3억원, 외벌이 연소득 5천만원 | 2억4천만원 | 2.20% | 2억4천만원 × 2.2% ÷ 12 | 440,000원 |
| 위 가구, 특례 4년 종료 후 | 2억4천만원 | 2.80% | 2억4천만원 × 2.8% ÷ 12 | 560,000원 |
| 경기, 보증금 4억원, 맞벌이 연소득 1.4억원 | 2억4천만원(호당 한도) | 3.55% | 2억4천만원 × 3.55% ÷ 12 | 710,000원 |
| 부산, 보증금 1.2억원, 연소득 3,500만원 | 9,600만원(80%) | 1.60% | 9,600만원 × 1.6% ÷ 12 | 128,000원 |
| 위 부산 가구, 2년 내 추가 출산 1명 | 9,600만원 | 1.40% | 9,600만원 × 1.4% ÷ 12 | 112,000원 |
첫 번째 가구가 신혼부부 전용 전세대출을 쓰면 같은 구간 금리가 2.9%라 월 580,000원이므로, 특례 기간 동안 월 14만원을 덜 냅니다.
다른 상품과 비교
| 상품 | 금리 | 최대 한도 | 선택 기준 |
|---|---|---|---|
| 신생아 특례 버팀목 | 연 1.3~4.3% | 2.4억원 | 2년 내 출산·입양, 연소득 2억원(맞벌이) 이하 |
| 신혼부부 전용 | 연 1.9~3.3% | 수도권 2.5억원·그 외 1.6억원 | 출산 요건이 없거나 2년이 지난 신혼부부 |
| 청년 버팀목 | 연 2.2~3.3% | 1.5억원 | 만 34세 이하, 출산 요건 없음 |
| LH 신혼·신생아 전세임대 | 지원금의 연 1.2~2.2% | 수도권 1.45억·2.4억원(유형별) | 소득이 낮고 LH가 계약 주체가 되는 방식을 원할 때 |
2년 내 출산 가구라면 같은 소득·보증금 칸에서 신생아 특례가 신혼부부 전용보다 0.6~0.8%p 낮습니다. 다만 수도권 외 지역에서는 신혼부부 전용 한도가 1.6억원이어서 신생아 특례(2.4억원)가 한도 면에서도 유리합니다. 소득이 낮은 가구는 LH 신혼·신생아 전세임대도 비교하고, 집을 사려면 디딤돌 대출의 신생아 특례(2025.6.28. 이후 계약 최대 4억원)를 확인하세요.
거절되거나 놓치기 쉬운 부분
- 출생일 기준: 2023년 1월 1일 이전 출생아, 임신 중인 태아는 출산 요건으로 인정되지 않습니다. 기준은 대출접수일로부터 2년 이내입니다.
- 맞벌이 2억원 기준: 부부 모두 소득이 있고 각자 1.3억원 이하일 때만 2억원 기준이 적용됩니다.
- 미혼 부모: 혼인신고 없이도 가능하지만 가족관계증명서상 신생아 부모의 소득·자산·주택 보유와 중복대출을 함께 심사합니다.
- 대환 시기: 기존 기금 전세대출을 신생아 특례로 바꾸려면 신규·갱신 계약일 기준 신청 기한(3개월) 안이어야 하고, 보증서를 새로 받을 수 있어야 합니다.
- 신청 기한·보증: 잔금일과 전입일 중 빠른 날부터 3개월 안에 신청하고, HF·HUG 보증도 같은 기한 안에 따로 신청합니다.
- 연장 때 가산: 연장 시 10% 이상 상환하지 않으면 0.2%p, 소득 기준 초과 시 최고금리에 0.3%p가 붙습니다.
필요 서류
| 구분 | 서류 |
|---|---|
| 출산·입양 확인 | 출생증명서(병원 발급), 입양은 입양관계증명서 또는 친양자입양관계증명서 |
| 본인·대상자 | 신분증, 주민등록등본(필요 시 초본), 분리세대는 가족관계증명원 |
| 재직·소득 | 건강보험자격득실확인서, 소득금액증명원·원천징수영수증 등(맞벌이는 부부 각각) |
| 주택 관련 | 확정일자부 임대차계약서 사본, 임차주택 건물 등기사항전부증명서 |
| 기타 | 보증 자격 확인 서류, 담보 제공 서류 |
신청 방법
자주 묻는 질문
nhuf.molit.go.kr, nhuf.molit.go.kr, nhuf.molit.go.kr, nhuf.molit.go.kr, nhuf.molit.go.kr, nhuf.molit.go.kr, nhuf.molit.go.kr, nhuf.molit.go.kr
본 페이지는 정부 공식 발표 자료를 바탕으로 작성되었습니다. 정확한 자격 확인 및 신청은 위 기관에서 진행해 주세요.